
Du kennst das Gefühl. Der Tag ist voll, die Anfragen werden mehr, die Bankenanforderungen kleinteiliger. Gleichzeitig wollen Kunden ein Erlebnis wie im E-Commerce: Tempo, Transparenz, klare nächste Schritte.
An der Beratungskompetenz hapert es dabei selten. Zeit kostet das Drumherum, vom Lead-Intake über fehlende Unterlagen bis zur Bankkommunikation und Dokumentation. Laut dem fünften Salesforce State of Sales Report verbringen Vertriebsmitarbeiter branchenübergreifend nur 28% ihrer Arbeitswoche mit dem eigentlichen Verkaufen (Salesforce, 2022). Der Rest geht für Administration und andere Aufgaben drauf.
In der Branche setzt sich gerade eine Einsicht durch. Wer seine Prozesse beherrscht, kann wachsen. Wer nur Kontakte verwaltet, verliert Zeit, Nerven und Marge.
Effizienz ist kein Talent. Effizienz ist ein System. Und Systeme kann man bauen, Schritt für Schritt.
Das Wichtigste in Kürze
- Nur 28% der Arbeitswoche gehen im Vertrieb ins eigentliche Verkaufen, der Rest in Administration und andere Aufgaben (Salesforce State of Sales, 2022).
- Die fünf größten Zeitfresser im Vermittler-Alltag lassen sich mit standardisierten Prozessen weitgehend abstellen.
- Ein funktionierendes Prozess-System ist in zwei Wochen aufgesetzt, ohne IT-Großprojekt.
Der Markttrend: Vermittler werden zu Prozess-Ownern
Drei Entwicklungen verändern den Vermittler-Alltag gleichzeitig. Banken fordern mehr Nachweise, Kunden erwarten mehr Tempo, und die Regulatorik wächst. Das bringt mehr Schnittstellen, mehr Statusabfragen und mehr Koordination, während die Beratungszeit gleich bleibt. Ohne passende Prozesse arbeitest du mehr und verdienst trotzdem nicht mehr.
Jede Stunde, die du durch bessere Abläufe zurückgewinnst, steht dir für Beratung, Akquise oder Abschluss zur Verfügung. Den Kunden über den Stand zu informieren, sollte deshalb ein fester Ablauf sein, der auch dann läuft, wenn du gerade im Kundengespräch sitzt.
- Zins- und Marktbewegungen erzeugen mehr Vergleichs- und Erklärbedarf, plus Rückfragen-Schleifen.
- Bankprozesse werden digitaler, aber kleinteiliger: mehr Checks, mehr Nachweise, mehr Statusstufen.
- Regulatorik und Nachweisführung bleiben Dauerbrenner. Dokumentation ist Absicherung, nicht Kür.
- Kundenerwartungen steigen: Status, Tempo, Transparenz – ähnlich wie beim Online-Shopping.
Ein weiteres Tool löst das nicht. Was hilft, ist ein sauberes Prozess-System, das Vertrieb und Abwicklung in geordnete Bahnen bringt.
Die wiederkehrenden Prozesse: Wo es typischerweise knallt
Fünf Phasen im Vermittler-Alltag verursachen die meiste Reibung. Ausnahmen sind das nicht, sie kommen bei fast jedem Vorgang vor. Standardisierst du sie einmal, gewinnst du Zeit zurück, die bisher unbemerkt verloren ging.
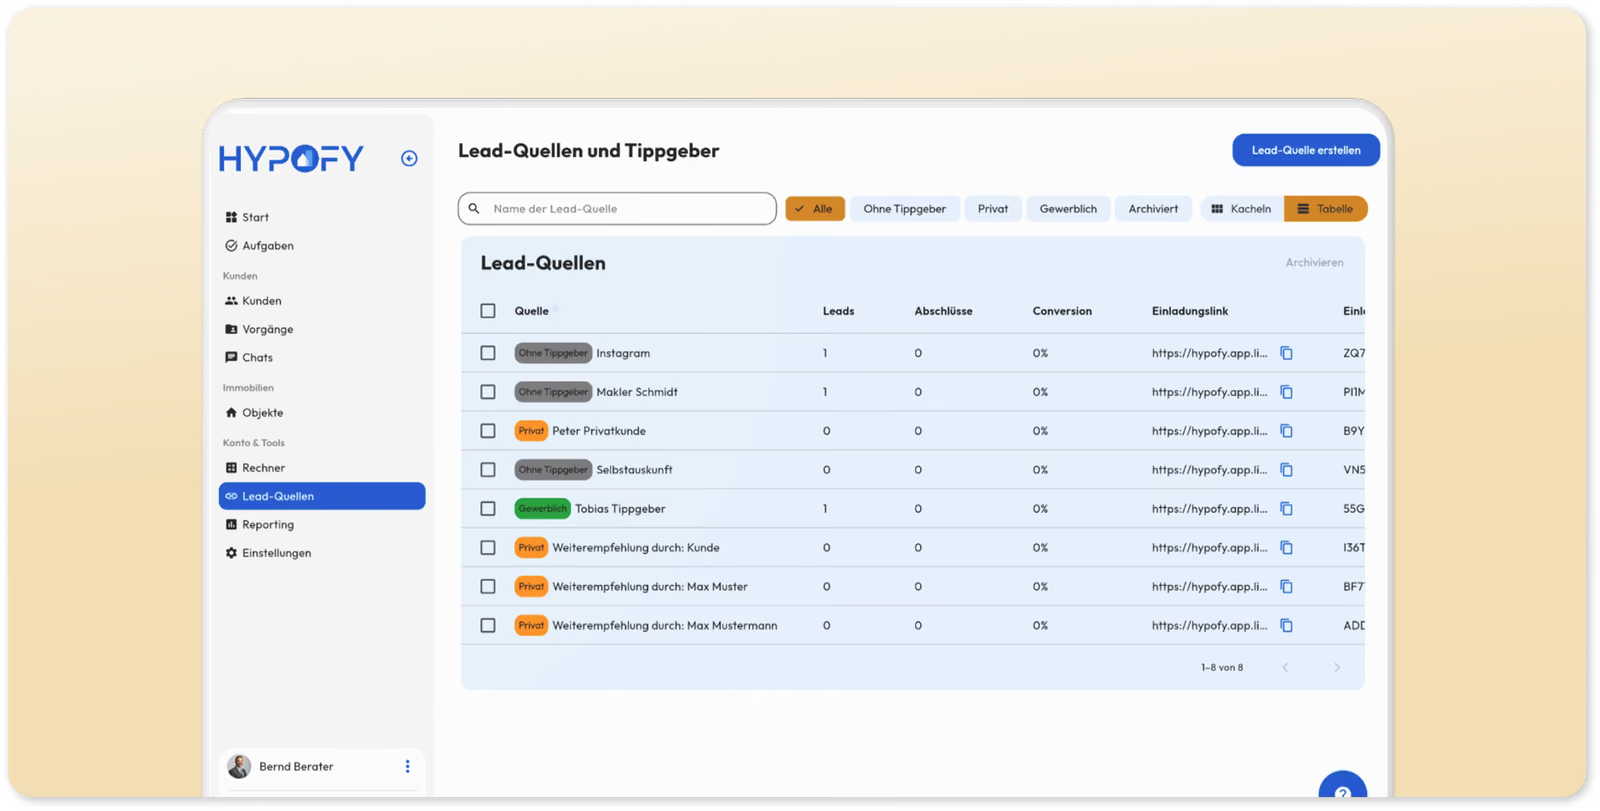
1) Lead-Intake und Erstqualifizierung: Der teuerste Medienbruch passiert in der ersten Stunde
In vielen Teams ist die erste Stunde nach Eingang eines Leads die teuerste. An der Kompetenz liegt das selten, eher an fehlender Standardisierung. Eine in der Harvard Business Review veröffentlichte Auswertung zeigt: Unternehmen, die einen Online-Lead innerhalb einer Stunde kontaktierten, qualifizierten ihn fast siebenmal so häufig wie Unternehmen, die eine Stunde länger brauchten (HBR, 2011). Ein standardisierter Intake erhöht also die Qualifizierungsrate, ohne dass du mehr Leads kaufen musst.
Typische Reibungspunkte:
- Leads kommen aus Portalen, Empfehlungen, Landingpages, Bestand – landen aber in E-Mail-Threads, Notizen, Messenger, Excel.
- Das Erstgespräch wird geführt, doch die Infos sind nicht strukturiert und nicht vollständig.
- Dubletten entstehen („Kollege hatte den Kontakt auch schon“).
- Es gibt keinen klaren Übergang vom Lead zum Vorgang.
Prozess-Upgrade, das sofort wirkt: Ein einheitlicher Intake (Formular oder Checkliste) legt automatisch den Kontakt an, setzt den Lead in eine definierte Pipeline und erzeugt Aufgaben wie „Unterlagen anfordern“ oder „Vollständigkeit prüfen“. Welche 12 Fragen dabei zwingend gehören, zeigt der Artikel Erstqualifizierung 2026: 12 Pflichtfragen.
2) Unterlagen und Datenqualität: Du verhandelst nicht mit Banken, du verhandelst mit PDFs
Unterlagen-Schleifen sind der größte Zeitfresser im Vermittler-Alltag, und sie entstehen fast immer an derselben Stelle: Es fehlt eine Statuslogik. In der Praxis binden Dokumentation und Unterlagen-Koordination bei HYPOFY-Teams zwischen einem Viertel und einem Drittel der gesamten Bearbeitungszeit eines Vorgangs. Mit strukturierten Prozessen lässt sich dieser Anteil direkt senken.
- Unterlagen fehlen oder sind veraltet.
- Dateinamen sind kryptisch, Ablagen unklar.
- Der Kunde schickt Version 1, 2, 3. Aber keiner weiß, was „final“ ist.
- Bank fragt nach, du fragst nach, Kunde fragt nach. Niemand hat den Überblick.
Prozess-Upgrade: Unterlagen werden geführt wie im Projektmanagement, mit Status, Verantwortlichem und Deadline je Dokumenttyp. Der Kunde bekommt automatische Erinnerungen. Und es gibt einen klar definierten „Bank-ready“-Moment, an dem die Akte prüffertig ist. Teams, die diesen Schritt bei jedem Vorgang einhalten, berichten von deutlich kürzeren Durchlaufzeiten in der Unterlagenphase.
3) Angebotsphase: Beratung wird zum Parallelrennen
In der Angebotsphase verlieren Teams den Überblick. Das liegt selten an der Zahl der Banken, meist an fehlender Struktur. Kundenwünsche ändern sich, Varianten entstehen, Versionen häufen sich. Ohne saubere Versionierung kostet das Zeit, und später weiß niemand mehr, wie es zu einer Entscheidung kam.
- Kalkulationen und Varianten sind nicht sauber versioniert.
- Gründe für Entscheidungen sind später nicht nachvollziehbar („Warum genau diese Struktur?“).
- Bankstatus ist verteilt. Fortschritt wird unsichtbar.
Prozess-Upgrade: Eine vorgangsbasierte Struktur statt nur kontaktbasierter Ansicht. Angebotsversionen mit Datum und Stand. Ein Entscheidungslog mit Kurzbegründung pro Variante. Bankstatus pro Anfrage: angefragt, Rückfrage, genehmigt, Konditionen bestätigt.
4) Bankkommunikation und Nachverfolgung: Der stille Umsatzkiller heißt „kein Next Step“
„Wir warten noch auf die Bank“ beschreibt keinen Prozess, sondern sein Fehlen. Führt niemand den nächsten Schritt und setzt eine klare Frist, wird aus Warten Stillstand, und Stillstand kostet Abschlüsse. Aus HYPOFY-Teams wissen wir, dass die meisten Abbrüche an fehlender Statuskommunikation liegen und weniger an schlechten Konditionen.
Prozess-Upgrade: Jede Akte braucht einen klaren Next Step, eine Frist und eine Eskalationslogik, zum Beispiel nach 48 Stunden intern und nach 72 Stunden extern.
5) Übergabe in Abschluss und Bestand: Nach dem Abschluss beginnt das Gold
Viele Teams verschenken Wert, weil nach dem Abschluss alles erledigt scheint. Dabei beginnt dann der planbare Bestand mit Anschlussfinanzierung, Empfehlungen, Cross-Sell und Betreuung. Bestandskundenpflege kostet einen Bruchteil dessen, was die Gewinnung neuer Kunden kostet. In der Baufinanzierung ist das besonders greifbar, denn jeder Abschluss bringt einen Bestandskunden, der in fünf bis zehn Jahren eine Anschlussfinanzierung braucht. Warum gerade jetzt besonders viele davon fällig werden, zeigt der Beitrag zur Anschlussfinanzierungswelle bis 2031.
Prozess-Upgrade: Nach dem Abschluss legt das System automatisch Folgeaufgaben an („Objektunterlagen archivieren“, „Empfehlung anfragen“), markiert den Bestand (Zinsbindung, Anschlusszeitfenster) und aktiviert Kommunikationsstrecken.
Warum klassisches CRM das Problem nicht löst – und was du stattdessen brauchst
Viele Systeme sind von Grund auf für Kontaktverwaltung gebaut: Kontakte, Notizen, Deals, E-Mails, etwas Pipeline. Falsch ist das nicht, für die Baufinanzierung aber zu kurz gedacht. Entscheidend ist die Datenarchitektur. Ein kontaktbasiertes System speichert Informationen über Personen. Ein vorgangsbasiertes System bildet Abläufe ab, also wer was wann getan hat, welcher Status gerade gilt und was als Nächstes kommt.
In der Baufinanzierung kann ein Kontakt über Jahre mehrere aktive Vorgänge haben. Hier entscheidet die Architektur darüber, ob ein Büro wachsen kann oder stehen bleibt. Ein System, das zusätzliche Arbeit erzeugt, frisst Vertriebszeit.
- Vorgang als Zentrum, nicht Kontakt. Ein Kontakt kann mehrere Vorgänge haben.
- Automatische Aufgaben pro Prozessphase. Das System denkt mit.
- Konsistente Daten, einmal gepflegt und überall aktuell. Keine Doppelpflege.
- Team-Transparenz: Wer macht was? Wo hängt es? Was ist kritisch? Was ist bank-ready?
- Nachvollziehbarkeit: Versionen, Entscheidungswege, Dokumentation ohne Extra-Aufwand.
Der neue Standard: Prozess-Design statt Tool-Sammlung
Ob dein Setup 2026 trägt oder bremst, hängt an fünf Bausteinen. Keiner davon ist ein Feature. Bei allen fünf geht es um Entscheidungen über Abläufe.
1) Standardisierte Pipeline mit klaren Stufen
Stufen, die in der Praxis funktionieren: Neu (unqualifiziert), Qualifiziert (Erstgespräch geplant oder geführt), Unterlagen in Arbeit, Analyse und Konzept, Bankanfragen laufen, Rückfragen und Nachreichungen, Zusage oder Abschluss, Bestand und Nachbetreuung.
2) Ein Intake, der Daten prozessfähig macht
Checklisten, Pflichtfelder, Vorqualifizierung. Wird vorne sauber gearbeitet, gibt es später weniger Schleifen. Das klingt banal, bringt in der Praxis aber am meisten.
3) Unterlagenlogik mit Status und Automatik
Unterlagen sind strukturiert, prüfbar und nachverfolgbar und hängen nicht als Anhang irgendwo im E-Mail-Thread. Jedes Dokument hat einen Verantwortlichen und eine Deadline.
4) Kommunikation als Prozess
Automatische Updates wie „Wir sind hier“, „Wir brauchen das“ oder „Nächster Schritt“ sorgen für weniger Rückfragen und mehr Ruhe im Team.
5) Integrationen statt Doppelpflege
Arbeitest du über Plattformen, muss dein System Datenflüsse sauber handhaben. Dazu gehören Vorgangs-APIs, Synchronisation und eine stabile Statuslogik. Doppelpflege kostet Zeit und führt außerdem zu Fehlern.
Was ein gutes Prozess-System leisten muss: Die entscheidenden Kriterien
An drei Bereichen erkennst du, ob ein System deinen Alltag vereinfacht oder nur digitalen Papierkram erzeugt. Prüfe sie, bevor du dich für ein System entscheidest.
Vorgangsorientierung: Kann das System einen Vorgang unabhängig vom Kontakt führen? Kann ein Kontakt mehrere aktive Vorgänge haben, jeweils mit eigenem Status, eigenen Unterlagen, eigener Kommunikationsstrecke?
Integrationstiefe: Wie sauber laufen Daten aus Portalen, Banken und anderen Plattformen ein? Musst du manuell übertragen, oder synchronisiert das System automatisch?
Automatisierungslogik: Entstehen Aufgaben und Erinnerungen automatisch aus Statuswechseln? Oder muss alles manuell angestoßen werden?
Wenn du HYPOFY aus dieser Perspektive bewerten willst: HYPOFY Baufi-Plattform zeigt die technische Architektur, HYPOFY CRM den Alltags-Workflow.
Mini-Blueprint: Neue Prozesse in 14 Tagen (ohne Großprojekt)
Zwei Wochen reichen, um die fünf wichtigsten Prozess-Bausteine aufzusetzen. Die Reihenfolge ist wichtig: erst standardisieren, dann automatisieren. Automatisierst du Abläufe, die noch nicht standardisiert sind, holst du dir das Chaos in die Workflows.
Woche 1: Standardisieren
- 1 Pipeline definieren
- 1 Intake-Checkliste bauen
- Unterlagenlisten pro Falltyp festlegen
Woche 2: Automatisieren
- Aufgaben pro Pipeline-Stufe automatisch erzeugen
- Erinnerungen bei Unterlagen und Deadlines aktivieren
- Abschluss- und Bestandsstrecken vorbereiten
Danach gibt es weniger Rückfragen, weniger Sucherei und kürzere Durchlaufzeiten. Vor allem aber wird die Qualität im Team planbar.
Fazit: Effizienz ist kein Feature, Effizienz ist ein System
Baufinanzierungsvermittlung wächst 2026 über Prozesse und nicht über Mehrarbeit. Strukturierst du Intake, Unterlagen, Kommunikation und Bestand einmal sauber, gewinnst du die Zeit zurück, die bisher unbemerkt verloren ging. Die Qualität hält dann auch, wenn das Volumen steigt.
- Intake sauber
- Unterlagen steuerbar
- Bankkommunikation taktisch
- Status transparent
- Abschluss wird in Bestand überführt
So wird Baufinanzierung wieder Vertrieb mit Kontrolle und hängt nicht mehr vom Glück im Projektchaos ab.
Häufig gestellte Fragen
Welche Prozesse sollte ich als Baufinanzierungsvermittler zuerst automatisieren, um sofort Zeit zu sparen?
Fang mit Lead-Intake, Unterlagenstatus und Next-Step-Logik an. Landen Leads automatisch in einer Pipeline, entstehen Aufgaben von selbst und haben Dokumente einen klaren Status („fehlt / da / geprüft“), sinken die Rückfragen sofort. Danach lohnen sich Bankstatus-Trigger und Bestandsstrecken.
Warum reicht ein klassisches CRM in der Baufinanzierungsvermittlung oft nicht aus?
Baufinanzierung dreht sich um Vorgänge, und ein klassisches CRM dreht sich um Kontakte. Du brauchst Angebotsversionen, Bankstatus je Anfrage und Unterlagen-Workflows mit Verantwortlichen und Fristen. Ein kontaktbasiertes System führt zu Doppelpflege und Intransparenz: Du arbeitest viel, siehst aber weder Fortschritt noch Risiken. Den Ausschlag gibt die Datenarchitektur, die Oberfläche spielt eine kleinere Rolle.
Wie stelle ich sicher, dass meine Dokumentation und Prozesse auch bei KI-gestützter Arbeit nachvollziehbar bleiben?
Mach feste Prozessstufen, Entscheidungs-Logs und Versionierung zum Standard. Halte pro Vorgang fest, welche Unterlagen vorlagen, welche Annahmen galten und warum eine Struktur gewählt wurde. Liefert KI Vorschläge, speicherst du Ergebnis, Begründung und Verantwortlichen zusammen. So bleibt der Fall prüfbar, und dein Team kann jederzeit weiterarbeiten.