

Die meisten Baufinanzierungsvermittler prüfen Software nach denselben Kriterien: Wie viele Felder hat die Kontaktverwaltung? Gibt es eine Aufgabenfunktion? Lassen sich Notizen hinterlegen? Mit diesen Fragen findet man ein System, das Arbeit verschiebt, aber kaum welche abnimmt. Wer täglich zahlreiche Vorgänge steuert, Dokumente nachfordert, Statusinformationen von Hand pflegt und nebenbei neue Anfragen qualifiziert, braucht kein besseres Notiztool. Er braucht ein System, das Entscheidungen vorbereitet, Abläufe automatisiert und Plattformen anbindet, ohne dass er es ständig pflegen muss.
Das Wichtigste in Kürze
- Gute Baufinanzierung-Software steuert Vorgänge und nicht bloß Kontakte. Das merkst du direkt an der Bearbeitungszeit pro Vorgang.
- Anbindungen an Europace, Baufinex und Co. sind Pflicht. Von ihnen hängen Bearbeitungsgeschwindigkeit und Fehlerquote ab.
- Automatisierte Dokumentenstrecken und Lead-Scoring lassen Routinearbeit gar nicht erst entstehen. Aufgabenlisten verwalten sie nur.
Baufinanzierung Software: Warum die meisten Auswahlentscheidungen beim falschen Kriterium starten
Software für Baufinanzierungsvermittler wird häufig nach den üblichen CRM-Kriterien bewertet: Kontaktfelder, Notizfunktionen, Aufgabenverwaltung. Ob ein System den Vermittleralltag entlastet, verraten diese Merkmale nicht. Wichtig ist, wie viel Arbeit das System selbst übernimmt. Wie gut es Arbeit dokumentiert, ist zweitrangig.
Baufinanzierung ist regulatorisch komplex. Verwaltungsabläufe, Plattformanbindungen und Dokumentationspflichten gehören für Vermittler zur täglichen Kernarbeit. Nimmt ein System diese Arbeit nicht ab, kostet es Kapazität, die für Beratung und Neugeschäft fehlt.
Wer in einer Demo vor allem auf die Oberfläche schaut, also darauf, wie übersichtlich die Kontaktliste ist und wie schnell sich eine Aufgabe anlegen lässt, bewertet ein System wie ein Notizbuch. Der Fehler liegt dann in der Bewertung, nicht in der Software. Baufinanzierung Software muss nach Prozesslogik bewertet werden, Bedienkomfort kommt danach.
Vier Kriterien zählen: Vorgangssteuerung statt Kontaktverwaltung, Plattform-Anbindungen, die Daten ohne Abtippen übertragen, Automatisierungspotenzial, das über Aufgabenlisten hinausgeht, und eine Lead-Priorisierung, die sich mit den Vorgängen bewegt. An diesen vier Punkten entscheidet sich, ob ein System Arbeit erzeugt oder abnimmt.
Vorgangssteuerung statt Kontaktverwaltung: Das Kernmerkmal seriöser Software
In der Baufinanzierungsberatung arbeitest du an Vorgängen, der Kontakt ist nur der Rahmen. Ein und derselbe Kontakt kann gleichzeitig eine Eigennutzer-Anfrage, eine laufende Kapitalanlage und eine anstehende Anschlussfinanzierung haben. Liegen diese Ebenen in einer gemeinsamen Kontaktakte, geht der Überblick verloren. Gute Software trennt klar zwischen Kontakt und Vorgang und steuert jeden Vorgang für sich.
Von der Erstanfrage bis zur Auszahlung vergehen meist mehrere Wochen mit Statusupdates, Nachforderungen und Kommunikation mit mehreren Parteien. Jede Stunde, die eine Software durch geordnete Vorgangsführung spart, steht sofort für Neugeschäft zur Verfügung. Systeme ohne Vorgangslogik verwalten Kontakte, Prozesse steuern sie nicht.
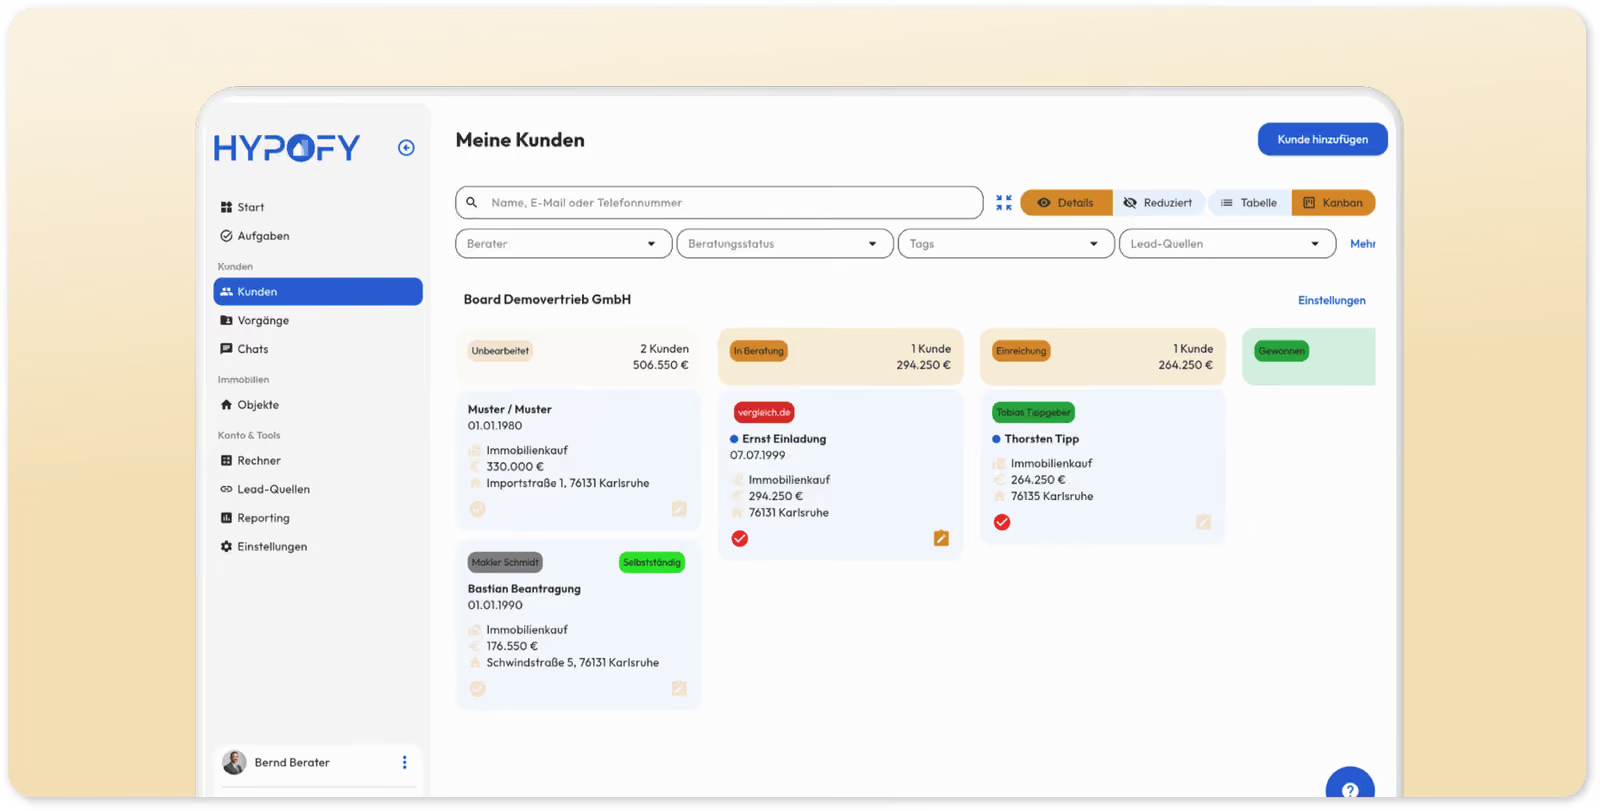
Bei der Vorgangssteuerung hat jeder Vorgang einen eigenen Status, einen zuständigen Bearbeiter, eine eigene Dokumentenstruktur und einen eigenen Kommunikationsverlauf. Statusübergänge lösen automatisch Folgeaktionen aus, etwa eine Erinnerung an den Kunden, wenn Unterlagen fehlen, oder eine interne Aufgabe, wenn ein Angebot abläuft. Der Berater greift ein, wenn eine Entscheidung ansteht. Was als Nächstes zu tun ist, muss er nicht selbst herausfinden.
Im Alltag sieht der Unterschied so aus: Ein Kontaktsystem zeigt, wen du wann zuletzt angerufen hast. Ein Vorgangssystem zeigt, welche drei Vorgänge heute eine Entscheidung brauchen und warum. Damit ändert sich nicht nur die Oberfläche, du arbeitest anders. Wie Vorgangssteuerung in der Praxis aufgesetzt wird und was sie von klassischer Kontaktverwaltung unterscheidet, erklärt dieser Artikel zur Vorgangssteuerung.
Plattform-Anbindungen: Europace, Baufinex und Co. als Pflicht, nicht als Bonus
Im deutschen Markt läuft keine Baufinanzierung ohne Plattform. Europace, Baufinex, Starpool und weitere Portale gehören fest zum Beratungsprozess. Software ohne eigene Anbindung oder offene API zwingt dich, Daten von Hand zwischen den Systemen zu übertragen. Das kostet Zeit und erzeugt Fehler, die sich vermeiden ließen.
Europace ist nach eigenen Angaben die größte B2B-Finanzierungsplattform im deutschsprachigen Raum und verarbeitet jährlich Finanzierungsvolumina im mittleren zweistelligen Milliarden-Euro-Bereich. Ein Großteil der Anträge läuft also über diese Infrastruktur. Ohne Anbindung überträgst du Antragsdaten von Hand zwischen den Systemen, mit allen Fehlerrisiken, die dazugehören. Für jeden Vermittler mit nennenswertem Volumen ist eine direkte Schnittstelle deshalb Qualitätsstandard.
Eine vollständige Plattform-Anbindung sollte in der Praxis Folgendes leisten:
- Rückkanal von der Plattform: Vorgang und Dokumente gehen automatisch an die Plattform; zurück läuft ein nächtlicher Provisionslauf, der Abschluss-Bank und Provision nachzieht. Änderungen, die direkt auf der Plattform gemacht werden, kommen nicht von allein zurück.
- Einmalige Datenerfassung: Kundendaten werden einmal erfasst und an alle angebundenen Plattformen übergeben, ohne doppelte Pflege.
- Direkte Dokumentenübergabe: Unterlagen aus dem System werden ohne manuellen Export an die Plattform übermittelt.
- Fehler-Logging: Schlägt eine Übergabe fehl, meldet das System es selbst. Der Berater soll es nicht erst beim nächsten Statuscheck bemerken.
Wer mit mehreren Pools oder Einkaufsgemeinschaften arbeitet, hat es mit unterschiedlichen Plattformen, Anforderungen und Datenstrukturen zu tun. Gute Software fängt das im System ab und lädt es nicht beim Berater ab.
Automatisierung und digitale Dokumentenstrecke: Wie Software Arbeit wirklich eliminiert
Die meiste Zeit kostet im Vermittlerbüro selten die Beratung, sondern die Beschaffung der Dokumente. Unterlagen nachfordern, Vollständigkeit prüfen, Bankrückfragen beantworten, Statusupdates verschicken: Diese Arbeit fällt an, weil der Prozess so gebaut ist. An unkooperativen Kunden liegt es selten. Gute Software baut deshalb den Prozess um.
Kunden merken, wie lange es vom Erstgespräch bis zum verbindlichen Angebot dauert. Tempo ist ein messbarer Wettbewerbsvorteil, und du gewinnst es durch kürzere Prozessketten, mehr Aufgaben helfen dabei nicht. Am direktesten kommst du dorthin mit digitalen Dokumentenstrecken, die Kunden eigenständig befähigen.
Bei einer kundenseitigen Dokumentenstrecke bekommt der Kunde einen persönlichen Link und lädt darüber seine Unterlagen geordnet hoch, ohne dass ein Berater ihn begleitet. Das System prüft die Vollständigkeit, erinnert automatisch an fehlende Dokumente und gibt vollständige Pakete direkt an den nächsten Prozessschritt weiter. Der Berater steigt erst ein, wenn alles vorliegt.
Offene Schnittstellen erlauben außerdem Automatisierungen mit Werkzeugen wie n8n oder Make. Denkbar sind Statusupdates per Messenger, automatische Wiedervorlagen nach festgelegten Wartezeiten oder interne Auslöser, wenn ein Vorgang bestimmte Schwellen überschreitet. Ist der Prozess einmal sauber abgebildet, musst du ihn nicht mehr täglich von Hand steuern. Wie das in der Vermittlungspraxis aussieht, zeigt der Artikel Effizienz durch neue Prozesse.
Lead-Scoring und Priorisierung: Wie ein gutes System Fokus erzeugt
Nicht jeder Lead braucht heute Aufmerksamkeit. Angenommen, du hast 30 offene Vorgänge: fünf mit konkretem Kaufinteresse und gesichertem Eigenkapital, zehn in einer frühen Recherchephase und fünfzehn ohne belastbare Bonität. Ein System, das alle gleich anzeigt, hilft dir dann wenig. Du brauchst eines, das automatisch nach festgelegten Kriterien Prioritäten setzt.
Wie gut ein Antrag vorbereitet ist, beeinflusst, wie schnell die Bank ihn bearbeitet. Schiebst du unreife Vorgänge zu früh in die Bearbeitung, fehlt dir die Zeit für die abschlussreifen. Lead-Scoring verhindert das, weil das System priorisiert und du nicht von Hand sortieren musst.
Im Baufinanzierungskontext bewertet das System Vorgänge nach Merkmalen wie Eigenkapitalquote, Zeithorizont der Kaufabsicht, Vollständigkeit der Unterlagen und Aktivität des Kunden. Vorgänge mit hoher Abschlusswahrscheinlichkeit stehen oben, frühe Phasen bleiben sichtbar, aber im Hintergrund. So landet die Aufmerksamkeit des Beraters dort, wo Umsatz entsteht.
Mit individuellen Boards passt du die Priorisierung an dein Geschäftsmodell an. Ein Büro, das vor allem Erstfinanzierungen betreut, setzt andere Kriterien als eines mit hohem Kapitalanlageanteil oder starkem Anschlussgeschäft. Software muss diese Flexibilität bieten. Eine Einheits-Pipeline passt für keinen dieser Typen richtig.
Was HYPOFY als IT-Partner für Baufinanzierungsvermittler anders macht
HYPOFY ist ein unabhängiger IT-Partner, der Baufinanzierungsvermittlung als Kernprozess versteht und nicht als einen Anwendungsfall unter vielen für ein generisches CRM. Das zeigt sich in konkreten Funktionsentscheidungen. Das System steuert Vorgänge und verwaltet nicht nur Kontakte. Kunden laden ihre Unterlagen selbst über eine Dokumentenstrecke hoch, Lead-Scoring ersetzt die statische Pipeline, und über eine offene Partner-API lässt sich das System an andere Werkzeuge anbinden.
Die Plattform ist auf die Branche zugeschnitten: Boards, die auf Baufinanzierungsvorgänge ausgelegt sind, eigene Schnittstellen zu Europace und weiteren Plattformen und eine Dokumentenstrecke, über die Kunden ihre Unterlagen selbst einreichen. Automatisierungen richtest du über die offene API mit n8n, Make und vergleichbaren Werkzeugen ein, ohne proprietäre Einschränkungen. Das System passt sich deinem Prozess an, du musst deinen Prozess nicht an das System anpassen.
Für Vermittler, die Unabhängigkeit als Wettbewerbsvorteil sehen, zählt noch etwas anderes. HYPOFY verdient keinen Overhead auf Abschlüsse, berät keine Kunden und betreibt kein Pool- oder Vermittlungsgeschäft. Kundendaten werden nicht für Eigenvertrieb genutzt. Das Unternehmen ist vollständig in Gründerhand, hat keine externen Investoren und ist damit gegenüber allen Marktteilnehmern neutral.
Bei der Software-Auswahl entscheidest du letztlich über deinen Prozess: Welche Tätigkeiten sollen im System bleiben, welche sollen verschwinden? Wer das klar beantwortet, findet schneller das passende System und vermeidet den häufigsten Fehler, ein Werkzeug nach seiner Oberfläche zu bewerten.
Einen kompakten Überblick, was ein spezialisiertes System leisten muss, mit Vergleichstabelle und Preis, findest du auf unserer Seite CRM für Baufinanzierung.
Häufige Fragen zu Baufinanzierung Software für Vermittler
Was unterscheidet Baufinanzierung Software von einem allgemeinen CRM?
Allgemeine CRM-Systeme sind auf Kontaktverwaltung und Sales-Pipelines ausgelegt. Baufinanzierung Software für Vermittler braucht mehr: Vorgangssteuerung auf Finanzierungsebene, eigene Schnittstellen zu Plattformen wie Europace oder Baufinex, branchenspezifische Dokumentenstrukturen und eine Prozesslogik für mehrstufige Beratungsabläufe. Ein generisches CRM lässt sich anpassen, den Aufwand dafür trägt aber der Vermittler.
Welche Plattform-Anbindungen sollte Baufinanzierung Software mitbringen?
Mindeststandard ist Europace, weil darüber der Großteil der deutschen Vermittlerinfrastruktur läuft. Daneben ist eHyp eine relevante Schnittstelle. Wichtiger als die Zahl der Anbindungen ist, was auf dem Rückweg ankommt: ob Abschlussdaten und Provisionen automatisch nachgezogen werden und welche Änderungen du weiterhin von Hand im System pflegen musst.
Lohnt sich spezialisierte Baufinanzierung Software auch für kleine Vermittlerbüros?
Gerade für Einzelberater und kleine Teams zählt jede eingesparte Stunde, weil es keine Kapazitätspuffer gibt. Ein System, das die Dokumentenbeschaffung automatisiert, Vorgänge priorisiert und Plattformen anbindet, spart dort überproportional viel Zeit, auch bei geringem Volumen. Ausschlaggebend ist weniger die Bürogröße als die Frage, ob manuelle Routinen Zeit kosten, die für Beratung und Neugeschäft fehlt.
Wie lange dauert die Einführung einer neuen Baufinanzierung Software?
Das hängt stark von der Datenmigration und der Zahl der Integrationen ab. Neue Vorgänge kannst du in der Regel nach wenigen Tagen im neuen System anlegen. Laufende Vorgänge umzustellen und automatisierte Abläufe einzurichten, dauert in der Praxis zwei bis vier Wochen. Achte darauf, ob der Anbieter Unterstützung beim Onboarding und einen geregelten Einführungsprozess mitliefert.
Was kostet Baufinanzierung Software für Vermittler?
Spezialisierte Systeme für Baufinanzierungsvermittler werden überwiegend als SaaS mit monatlicher Nutzungsgebühr angeboten. Die Kosten hängen von Funktionsumfang und Teamgröße ab. Vergleiche nicht nur den Listenpreis, sondern auch, wie viel Routinearbeit das System dir abnimmt. Spart es täglich zwei Stunden Bearbeitungszeit, rechnet es sich schnell, egal in welchem Tarif.
